一般社団法人 日本経済団体連合会
Ⅰ.基本的な考え方
わが国経済は回復傾向にある。税収が増加する中、財政赤字も縮小傾向にある。他方で、少子高齢化および人口減少といった構造的な課題が存在している。また、原油価格の変動をはじめとして、中東情勢の悪化が世界経済に影響を及ぼすなど、世界情勢によるわが国経済への影響については、引き続き注視することが求められる。
かねてより、経団連は、「FUTURE DESIGN 2040」で示したとおり、「成長と分配の好循環」を通じた「公正・公平で持続可能な社会」の構築に努めている#1。わが国が持続的に発展するためには、人口減少・少子高齢化、地政学リスクの高まり、AI等の急速な発展・普及など、わが国を取り巻く環境が大きく変化する中、持続可能で強靱な経済社会の構築と成長力の強化とともに、税・財政・社会保障一体改革の推進が不可欠である。
経済成長の原動力は民間企業の成長力の強化によってもたらされるものであることから、それを後押しするため、国際的に競争力ある税制を構築することが肝要である。成長力を強化するためには、企業・経営者がマインドセットを転換し、各種政策措置も活用しながら、設備投資、研究開発投資、賃金引上げを含めた人への投資を積極的に拡大し、潜在成長率の向上につなげていく必要がある。企業が中長期的な高い予見可能性のもとで国内投資を拡大し、官民が連携して投資の好循環を創出することで、「投資牽引型経済」への転換を加速することが重要である。
政府は「経済財政運営と改革の基本方針2026」(令和8年7月21日閣議決定)において、責任ある積極財政を打ち出すとともに、「強い経済」の構築と「財政の持続可能性」の実現を掲げている。目指す経済社会の姿として、できるだけ早期に実質1%超、名目で3%超の経済成長を定着させ、さらに引き上げていくことで、2040年度の名目GDPは1100兆円に近づき、債務残高対GDP比も安定的に低下するとの方向性が示されている。
同時に、民間投資の拡大による供給力強化に向けて、「日本成長戦略」(令和8年7月21日閣議決定)においても、17の戦略分野を中心とした官民連携の危機管理投資・成長投資の徹底が謳われるなど、「強い経済」を実現するための政策枠組みの大転換が打ち出されている。その実効性を担保するため、「経済財政運営と改革の基本方針2026」において、予算編成の抜本的な改革として、『「強く豊かな日本」投資枠』の創設や補正予算依存からの脱却が打ち出されている。
こうした考え方は、まさに画期的なものであり、経団連が掲げる「投資牽引型経済」と軌を一にしている。新たな官民目標である2040年度に250兆円の国内投資を実現すべく、法人税制を「投資牽引型経済」の実現を支える基盤として位置付けることに加え、官民の連携を従前以上に強化して、令和8年度税制改正で措置された大胆な投資促進税制や研究開発税制等も活用し、積極的な設備投資や研究開発投資に取り組むことが重要である。
さらに、令和9年度税制改正においては、企業の持続的な成長の実現に向け、税制面で求められる対応を着実に実施するとともに、インフレが進展する環境下においても国内投資の拡大を促すための税制を構築することが重要である。とりわけ、危機管理投資・成長投資を促進するためには、設備投資や研究開発投資に加えて、サプライチェーン全体での生産性・効率性を高めることで産業の国際競争力を強化すべく、事業再編やサプライヤー等にまたがる人材育成の支援を後押しする税制措置が重要となる。
また、持続的な社会制度の構築のために、税・財政・社会保障一体改革にも欠かせない世代間公平性の確保に向けた基盤整備(ガバメント・データ・ハブ、マイナンバーの徹底活用)を進めるべきである。
国際課税に関しては、経済のデジタル化に伴う課税上の課題への解決策(2つの柱)に係る制度設計や外国子会社合算税制(CFC税制)の見直しにあたり、引き続き、制度の簡素化や予見可能性の確保、事務負担の軽減を図る必要がある。
Ⅱ.「強い経済」の実現に向けた税制のあり方
1.法人課税のあり方
(1)近年の法人税改革の振り返り
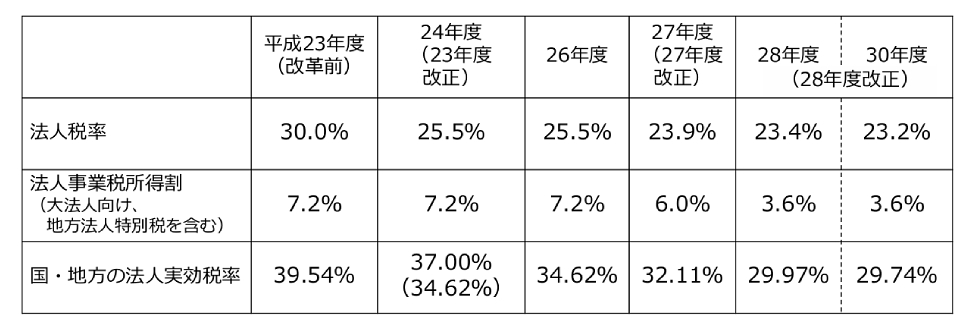
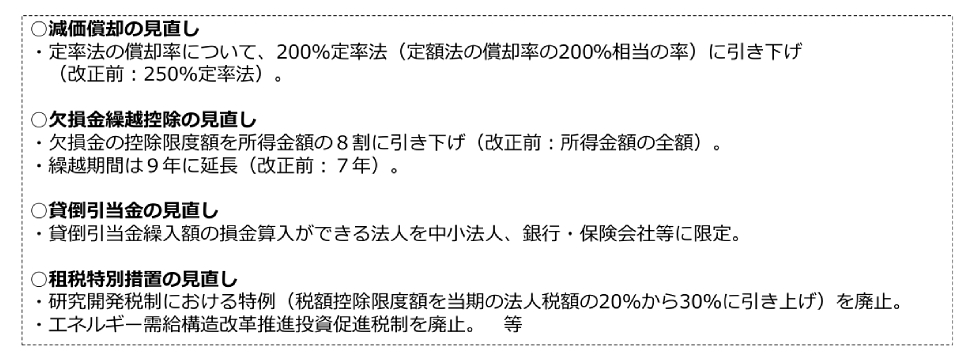
わが国では、デフレ脱却と経済再生に向け、2010年代を中心に成長志向の法人税改革が実施されてきた。平成23年度改正、平成27年度・平成28年度改正では、企業の国際競争力や立地競争力の向上を目的として法人実効税率の引下げが行われた一方、欠損金繰越控除制度の見直し、受取配当等益金不算入制度の縮減、外形標準課税の拡大など、税収中立の観点からの課税ベースの見直しも併せて実施された(図表1参照)。
こうした改革により、国・地方を合わせた法人実効税率は平成23年度の39.54%から平成30年度には29.74%まで引き下げられた。しかしながら、税率引下げと同時に課税ベースの拡大が実施された結果、企業の実質的な税負担が大幅に軽減されたわけではないことに留意が必要である。法人企業所得に占める法人所得課税額の割合は大きく低下しておらず、一連の法人税改革は税率引下げのみならず課税ベース拡大を伴った改革として評価されるべきである。
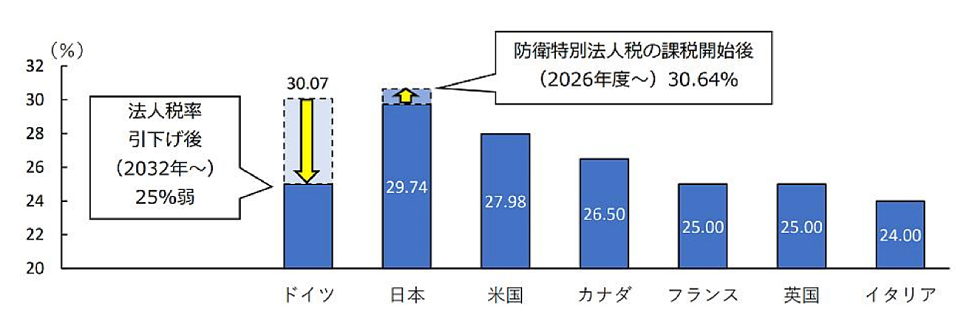
特に、近年では、防衛特別法人税が創設され、2026年度から対象法人の法人実効税率は30.64%となったことに注意を要する。
今後の法人課税の検討にあたっても、これまでの改革の成果や企業の実質的な税負担の状況を踏まえつつ、「成長と分配の好循環」の実現や、諸外国との比較も踏まえたわが国の競争力強化と持続的成長の実現という観点から議論を進める必要がある。
図表1:近年の法人税改革の概要
<税率の引下げ>
<課税ベースの拡大>
【平成23年度改正】
【平成27年度・28年度改正】
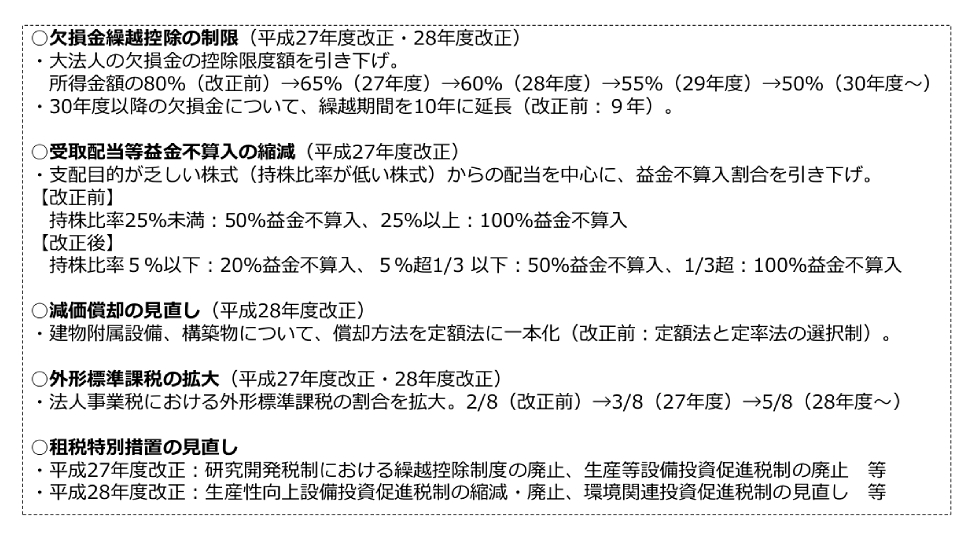
注:法人実効税率のカッコ内は、復興特別法人税を除くベース。
出所:財務省資料
(2)国内投資・賃金引上げ・税収の動向
足元では、企業による設備投資、研究開発投資、人的投資の拡大を背景に、わが国経済には前向きな変化がみられる。民間設備投資はコロナ禍後の回復局面以降増加基調が続いており、過去最高水準に達している。また、春季労使交渉においては高水準の賃金引上げが継続しており、構造的な賃金引上げの定着に向けた動きが広がりつつある。
こうした企業活動の活発化は税収にも反映されている。近年、一般会計税収および法人税収はともに増加しており、企業収益の改善が財政面にも好影響をもたらしている。税収増加の相当部分を法人税収の伸びが占めていることは、成長による税収拡大の重要性を示している。
2040年度に名目GDP1100兆円、国内民間設備投資250兆円規模の経済を実現するためには、企業による継続的な投資のさらなる拡大が不可欠であり、現在生じている前向きな投資のモメンタムをいっそう強化する必要がある。具体的には、GX、DX、AI、経済安全保障、人材投資、サプライチェーン強靱化などへの成長投資が、企業に強く求められている。
こうした局面で法人税負担が増加すれば、設備投資、研究開発投資、賃金引上げへの配分余力を低下させることが懸念される。
したがって、法人課税の見直しは企業の成長投資への影響を十分に踏まえて行う必要がある。
(3)国内投資拡大・研究開発推進を後押しする税制のあり方
① 国際的なイコールフッティングを踏まえた法人実効税率のあり方
グローバルな投資誘致競争が激化する中、主要各国は、自国への投資や研究開発拠点の立地を促進する観点から、法人課税を含む事業環境整備を進めている。
米国では、第1次トランプ政権下の2017年に「Tax Cuts and Jobs Act(TCJA)」を成立させ、連邦法人税率を35%から21%へと恒久的に引き下げた。バイデン政権下でも、2022年に「Inflation Reduction Act(IRA)」や「CHIPS and Science Act(CHIPS法)」が成立し、クリーンエネルギー、半導体等の戦略分野に対し、大規模な税額控除措置や補助金措置が講じられており、例えば、先端半導体製造設備への投資については25%の税額控除制度が設けられるなど、国内投資誘発の強力なインセンティブとして機能している。さらに、2025年7月に成立した「One Big Beautiful Bill Act(OBBBA)」において、2028年末までに建設・取得された資産を対象に、国内の製造施設の建設・取得が幅広く対象となる即時償却措置(通常は工場の建物の償却年数は39年)を創設した。
ドイツでは、減価償却率の引上げ(2025~27年、最大30%)や、2028年から、現行の連邦レベルでの15%の法人税率を5年間で1%ずつ引き下げ、32年に10%とするといった減税措置が実施されることが決まっており、このままではG7の中でわが国の法人実効税率が最も高いことになる(図表2参照)。
世界的に法人税収が伸びている状況であり、わが国も同様に伸びている中、各国のGDPに対する法人税収の割合を国際比較すると、わが国はG7の中でカナダに次いで比重が大きい。また、税収全体に占める法人税収の割合はG7で最も高い(図表3参照)。
他方で、税金・補助金による研究開発への支援はG7の中でイタリアとドイツに次いで低く#2、研究開発に関する取組みも十分とは言えない。
このように各国の政策競争は、法人税率の高低に加え、様々な措置を組み合わせた総合的な競争へと移行している。
わが国においても、2040年度に名目GDP1100兆円、国内民間設備投資250兆円規模の経済を実現していくためには、企業の成長投資を促進する観点から国際的なイコールフッティングを確保する必要がある。主要国が投資支援を強化する中で法人実効税率を引き上げることは、国内投資や研究開発投資の採算性を悪化させ、立地競争力の低下を招きかねない。
したがって、法人課税の見直しにあたっては、国際競争力ある法人実効税率水準を実現するとともに、投資・研究開発を支援する税制措置を一体的に整備することが不可欠である。少なくとも、現在形成されつつある投資・賃上げの好循環を阻害する法人実効税率の引上げは行うべきではない。
図表2:法人実効税率と税負担率の国際比較
<法人実効税率(2026年1月)>
<税負担率(法人所得課税額/法人企業所得、2020~22年平均)>
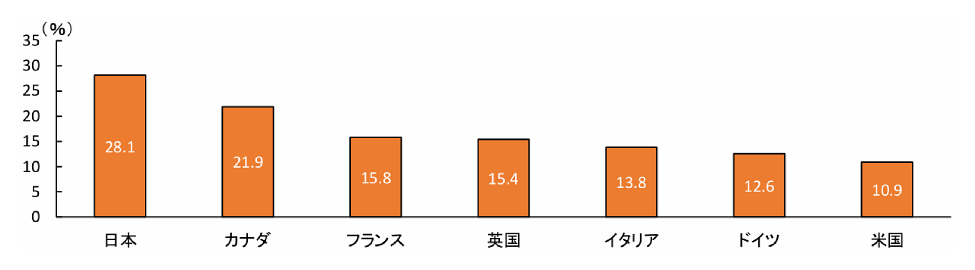
注:法人所得課税額はOECD「Revenue Statistics」の「Detailed country tables」における「1200 Corporate」の数値を使用。
出所:財務省ホームページ「わが国の税制の概要」、OECD「Revenue Statistics 2024」、OECD Data Explorer
図表3:税収全体に占める法人税収の割合(2023年)の国際比較
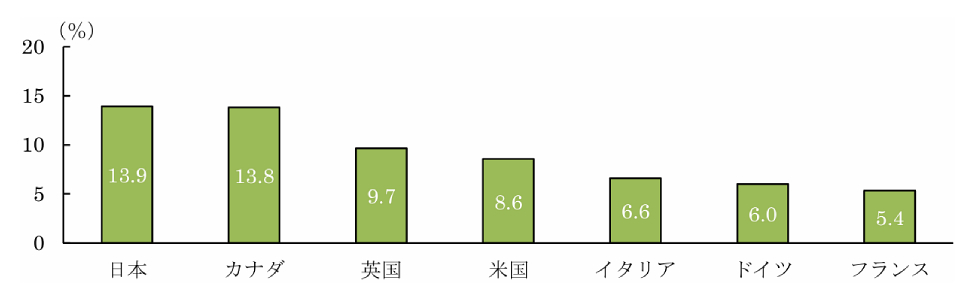
出所:OECD「Corporate Tax Statistics 2026」
② 国内投資・研究開発を促す租税特別措置のあり方
わが国が「科学技術立国」を実現するためには、研究開発税制をはじめとする投資促進税制の役割が一層重要となる。各国が巨額の支援措置を講じる中で、わが国のみが投資インセンティブを弱めることは、国内投資の流出につながりかねない。
企業・経営者としても、自らのマインドセットを転換し、国内の設備投資、研究開発投資、賃金引上げを含む人的投資を積極的に拡大し、潜在成長率の引上げを牽引していくが、研究開発税制や国内投資の促進に係る税制については、国内投資、研究開発、イノベーション創出、人材育成への効果を踏まえ、成長戦略の観点から引き続き維持・強化を図るべきである。
③ EBPMを踏まえた制度設計と投資の時間軸への配慮
租税特別措置については、EBPMの観点から政策効果を検証することは必要である。
一方、研究開発や戦略分野への設備投資は、成果が顕在化するまでに長期間を要する。例えば、製薬分野では、研究開発の開始から商業化・収益化に至るまで長期間を要するだけでなく、成果が生じないことも多い。
また、特に上場企業においては、ステークホルダーへの説明責任等の観点から、3~5年の幅で作成される中期経営計画で明示された設備投資計画等に沿って投資を行うことが多い。わが国の租税特別措置は2年から3年程度の比較的短期間で期限・見直しを迎える措置が多いが、中期経営計画の期間中または中期経営計画の策定後の期間に頻繁に変更・縮減されうる制度に対しては、企業としても予見可能性を確保して、投資を増やすという意思決定に十分につながらない可能性もある。
したがって、真にEBPMに配慮した制度設計を目指すためには、単年度の利用実績や税収への影響のみならず、投資誘発、生産性向上、イノベーション創出、賃金引上げ、サプライチェーン強靱化等の経済効果に加えて、社会課題の解決やウェルビーイングの実現を含めた中長期的視点からの検証を行うべきである。また、企業による長期・大型投資の予見可能性を確保する観点から、制度の安定性と継続性にも十分配慮すべきである。
2.人材育成税制
(1)人材育成税制の必要性
わが国の産業の持続的な成長と国際競争力の強化を実現するためには、企業単体ではなく、サプライチェーン全体としての競争力向上が不可欠である。製造業や建設業における技術力・品質管理能力の向上や、技能継承、若年人材の育成など、産業基盤を支える取組みについては、元請となるTier 0の企業等が中心となり、取引先を含めたサプライチェーン全体で対応することが効率的かつ効果的である。
しかしながら、元請となるTier 0の企業等がサプライヤーに対して無償で技術指導、人材育成、技能訓練、生産性向上支援等を実施した場合、その支出が直接的な対価関係を有しないと判断されれば、支援企業側では寄附金として取り扱われ損金算入が制限される。同時に寄附金という形では、企業が活動を広げていくために株主など関係者の理解を得ることが難しい側面もある。一方、受益企業側では受贈益として課税対象となる可能性がある。特にTier 2以下の事業者や中小企業においては、支援効果に対して価格等を通じて還元することが難しく、支援の必要性が高いにもかかわらず無償支援を実施しにくい状況となっている。また、造船やロボットなどフィジカルAIに関する製造業等では、現場人材の不足への対応やスキル強化を求める声が多くあり、高市政権の戦略17分野に関する投資を促進する観点でボトルネックとなる可能性がある。加えて、大胆な投資促進税制等により、工場など設備投資が加速する中で、建設業における現場人材の不足がより一層深刻化するおそれがある。
このため、企業が他者に対して行う人材育成への支援の取組みについて、積極的に促す税制措置が必要である。
(2)人材育成税制の内容・効果
わが国の産業競争力の基盤は産業人材である。産業人材を育成・強化する各社の取組みを積極的に促すために、企業が他者に対して行う、人材育成・確保費用に係る支出について、全額損金算入とすることや税額控除を行う制度の導入を含む税制上の所要の措置を講じるべきである。
支出先としては、サプライチェーン上の協力会社(グループ内も含む)や小中高大学、高専などの学校法人、人材育成等を実施する業界団体が考えられ、具体的には、研修・資格取得支援や研修施設の提供、OJT・技術指導に関する取組みに関連して、損金算入等を行えるようにすべきである。
これにより、中小企業を含めた幅広いサプライチェーン全体において、わが国の産業人材の基盤が強化され、産業競争力の向上がもたらされる。サプライチェーン全体での人材確保、技能継承、技術水準の向上は、支援を行う企業自身の事業基盤の強化につながるだけでなく、わが国の産業の生産性向上の効果が見込める。
3.事業ポートフォリオの転換・強化を促す税制措置の創設
企業の「稼ぐ力」を強化し、持続的な賃上げや成長投資の原資を確保するためには、経営資源の最適配置を通じた資本効率の向上と投下資本の拡大が重要である。事業ポートフォリオの見直しや事業再編による成長投資を促進する観点から、こうした取組みに伴う税負担を軽減する税制措置を創設し、企業による果断な構造改革と成長分野への資金循環を後押しすべきである。
4.償却資産の取得に係る税務処理等
(1)物価上昇を踏まえた少額減価償却資産/一括償却資産の損金算入基準額の引上げ
令和8年度税制改正において、物価の上昇を踏まえ税制において長年据え置かれたままの基準額について見直しが行われ、中小企業者等が取得時に全額損金算入できる減価償却資産の取得価額の基準額や食事の現物支給に係る所得税の非課税限度額が引き上げられた。
しかしながら、メモリ価格等の高騰の影響を受けているPCや携帯電話などの電子機器をはじめとして、原油高の影響を受けた石油化学関連製品、工具、器具、備品等、企業実務に関わる物品において物価上昇が継続している。例えば日本銀行が発表した令和8年7月の企業物価指数(速報値)は前年同月比で約7.2%上昇した。
このような物価上昇の動きを踏まえ、令和9年度税制改正においても引き続き基準額の見直しを進めるべきである。具体的には、少額減価償却資産の損金算入基準額(10万円未満)および一括償却資産の損金算入基準額(20万円未満の3年均等償却)について近年の物価上昇を踏まえた上限の引上げを行うべきである。
(2)償却資産に対する固定資産税の見直し
償却資産に対する固定資産税は、多くの諸外国において既に廃止の動きが見られ、国際的にも稀である。
今般、「戦略17分野における「主要な製品・技術等」の官民投資ロードマップ」(令和8年7月21日日本成長戦略本部決定)が公表された。企業が、新たな設備投資によって生産性の向上を遂げ、経済の好循環を生み出す必要がある中、償却資産に対する固定資産税は企業の設備投資に対して負の効果を及ぼし#3、結果として、企業の生産性向上の妨げにつながっている。
加えて、国際投資を企図する海外企業としては、他国と比較して日本は相対的に厳しい事業環境にあると判断する要因にもなり得るため、結果として、わが国の投資先としての国際競争力を毀損している。
こうした観点から、償却資産に対する固定資産税について、国際的なイコールフッティングを確保するためにも早急な抜本的見直しが不可欠である。また、地方法人課税全体の中で、廃止を含めた検討を行う必要がある。
5.租税特別措置の透明化への対応(適用企業名の公表)
高市政権のもと官民連携や投資促進策を進めており、令和8年度税制改正で研究開発税制や大胆な投資促進税制などが措置された。このような状況において、租税特別措置の透明化により、企業が国内で研究開発や設備投資を進める上で、次のような点を含めて阻害要因となることが懸念される。「平成18年度の税制改革に関する答申」など過去の制度改正の経緯も踏まえ、慎重な判断が求められる。
また、租税特別措置の活用状況に係るデータについては、秘匿すべき情報は秘匿したうえで、EBPMの観点から、要望側も含め、税制改正の議論に有効活用できるようにすべきである。
(1)競争上の不利益の配慮
設備投資額、研究開発費、取引金額等が推測されることによる競争上の不利益(同業他社の対抗措置や後追い、検討負荷の軽減等)が生じかねない。
特に、大きな取得や売却が1件だけある年度、特定の地域や投資内容に対する措置や個別の業界に関係する租税特別措置などについては、特定の取引や投資の金額が推測される可能性があり、大きなリスクになり得る。スタートアップへの投資や不動産取引等、秘匿性が高い取引については、取引金額を推計できる数値が公表されることで、かえって税制の適用が阻害されるおそれがある。このため、租税特別措置の透明化における企業名の公表については慎重に検討すべきである。
(2)レピュテーションリスク・公表方法
仮に公表を行う場合であっても、租税特別措置について研究開発や投資の促進などの制度趣旨を踏まえずに単に適用額を切り出して「大企業が優遇を受けている」「不当に税負担を軽減している」などとする誤解が見られる。適切に制度を活用しているにもかかわらず、適用企業名が公表されると、公表された企業が批判を受け、レピュテーションリスクにつながりかねない。
仮に企業名を公表する必要がある場合は、適切な情報開示のあり方を検討した上で、租税特別措置の目的や意義、制度利用の正当性も十分に周知する必要がある。
また、諸外国の例を参考に、適用年度後に一定期間を設けた後での公表とする、複数年平均での公表とする、絶対額ではなく幅を持った金額での公表とする、適用額は公表せず企業名のみの公表とする、措置ごとの公表としない(一定のグルーピングを行う等)などの工夫が必要である。特に企業名公表のタイミングについては、投資中の案件の投資額が類推されるリスクや修正申告が発生した場合等に備え、少なくとも3年程度の期間をあけて公表すべきである。
6.戦略分野国内生産促進税制
(1)事業適応計画の認定期間の延長
本税制では、事業適応計画の認定期間は令和8年度末とされている。本税制を企業が今後も活用できるよう、事業適応計画の認定期間を延長すべきである。
(2)適用開始時期の見直し
革新的な大規模設備の導入が必要な製造業では、計画策定から建設、生産開始までに長期間を要する。そのため、企業が本税制の効果を享受できる十分な期間を確保するために、税額控除の対象期間を「産業競争力強化法の事業適応計画の認定の日以後」から「生産・販売活動が開始される事業年度以降」に見直すことを検討すべきである。
(3)対象の拡大・控除上限の見直し
GX投資を促進する効果をさらに発揮できるよう、本税制の適用対象商品にグリーンケミカルの中間材料を追加すること、また、本税制の活用を促進するため、追加投資、改良投資、資本的支出等を対象とすることを検討すべきである。例えば、国内におけるバイオマス原料の集荷・高度前処理設備および精製インフラ等の整備・更新についても対象とすべきである。
あわせて、戦略物資の生産における事業運営費の上昇に伴い、利益(課税所得)が大きく圧縮され、法人税額も減少することから、税額控除上限(法人税額の40%)を見直すことを検討すべきである。
(4)特定税額控除の不適用措置の要件見直し(期ずれの解消)
令和8年度税制改正において、令和11年3月末までを期限として、特定税額控除の不適用措置(いわゆる「ムチ税制」)の要件の見直しがなされた。具体的には、①所得金額に関する要件を満たした上で、②継続雇用者の給与等支給額に関する要件(黒字で一定規模以上の大企業については1%から2%へ引き上げ)または③国内設備投資額に関する要件(黒字で一定規模以上の大企業については当期償却額の40%超)に該当する場合は、戦略分野国内生産促進税制を含む特定の税額控除制度が不適用とされることとなった。
もっとも、これらの要件については、資源価格の変動等、業界の努力では対応できない場合もあり、また、②の継続雇用者の給与等支給額の要件について、各社の賃金引上げはインフレ率等も勘案して労使交渉において決定していることも多く、インフレ率が継続的に2%未満に低下した場合には、今後、満たすことが困難となることが想定される。さらに、継続雇用者の給与等支給額の要件について、過年度の業績に連動するかたちで賞与を決定している企業では、着実なベースアップを行ったとしても、各期の課税所得と給与支給総額の増減が必ずしも一致せず、期ずれが生じ、本不適用措置の対象となる可能性がある。
とりわけ、戦略分野国内生産促進税制は生産段階でのコストが高いことなどの理由から、投資判断が容易ではない分野を対象に措置された税制であり、制度の適用を検討する企業の予見可能性の確保は重要である。企業の実情を踏まえた十分な検討が不可欠であり、そのような観点から投資減税など関連する税制措置も含め、特定税額控除の不適用措置の見直しを検討すべきである。
7.研究力強化・イノベーション創出に向けた税制
(1)研究開発税制の維持・強化
わが国の研究力は、Top論文数の順位が伸び悩むなど、国際的に低迷している。しかし、「科学技術立国」の実現には、研究力をはじめとするイノベーション創出の基盤強化が欠かせない。
研究開発税制は企業が研究開発を行う上での基盤となっている。また、研究開発税制は、企業にとって、日本で研究開発を行うことのメリットになっている。
「科学技術立国」の実現に向けて、政府研究開発投資の拡充など研究基盤への支援を強化するとともに、研究開発の不確実性に伴うリスクを軽減し、企業の研究開発投資を後押しする研究開発税制についても、本則化した上で、維持・強化を図る必要がある。
① 戦略分野への支援強化
社会的課題の解決や経済安全保障の確保のため、「重点領域」を整理し、支援を強化していくことが求められる。戦略技術領域型が対象とするAI・先端ロボット、量子、半導体・通信、バイオ・ヘルスケア、フュージョンエネルギー、宇宙の各分野は、まさに社会課題の解決や経済安全保障の観点から支援強化が欠かせない分野である。
要素技術を社会実装するための検査・測定・製造技術への支援強化も重要である。国において各技術の具体的な内容について検討中のところ、要素技術の周辺技術の重要性を踏まえて、検討すべきである。
事業者への負担を考慮することは本税制が活用されるためにも重要である。重点産業技術研究開発計画の認定や技術流出防止対策について、AIやデジタルを活用しつつ、事業者への負担が重くならないよう考慮することを求める。
② EBPMについて
企業に過度な事務負担を課すことなく、政策効果の検証が可能なデータを取得するために、「実務負担と検証可能性のバランス設計」が重要である。
製薬業界のように、研究開発から実際の製品に至ることはかなり稀であり、ほとんどのケースでは収益化が相当困難な業種も存在することから、業種ごとの特性も踏まえるべきである。
なお、あくまで、研究開発税制の期待される主たる成果は、企業の研究開発投資を増加させることであり、この点を意識すべきである。
(2)イノベーションボックス税制
経過措置期間の終了後、令和7年4月以前に研究開発が完了している場合、自己創出比率がゼロとなることに対処するため、自己創出比率の計算に対する所要の措置を講じるべきである。
(3)技術研究組合の所得の計算の特例の延長
技術研究組合の所得の計算の特例について適用期限を延長すべきである。
8.自動車関係諸税の総合的な見直し
2050年カーボンニュートラルの実現、CASE(Connected, Autonomous/Automated, Shared, Electric)・モビリティ社会の進展などに加え、米国の関税措置や物価上昇などの足元の状況も含め、自動車を取り巻く環境は大きく変化している。
こうした中で、令和8年度税制改正においては揮発油税・軽油引取税暫定税率の廃止、環境性能割廃止の実現により、自動車関係諸税の簡素化・負担軽減は前進した。引き続き、上記の環境変化を踏まえながら、カーボンニュートラルへの対応、税制の簡素化、ユーザーの負担軽減、内需拡大を通じた国内産業基盤の維持等の観点から、車体課税の保有課税について、さらなる見直しを行っていくべきである。
(1)令和9年度税制改正で実現すべき事項
① 自動車税・軽自動車税のあり方の見直し
道路損傷と環境負荷を根拠に、自動車税の課税標準は全ての車両を重量ベース(軽自動車税の課税標準は、定額課税を継続)とし、市場活性化やカーボンニュートラル目標の実現に貢献するよう、環境性能で増減する仕組みを構築すべきである。
その際、現在、自動車税の定額みなし課税とされている電気自動車・燃料電池自動車に関して、重量ベース課税による負担増によって普及を阻害することがないよう、環境性能による十分な優遇を講じるべきである。
② 電気自動車・プラグインハイブリッド自動車に対する自動車重量税の特例加算
現下のエネルギーコスト上昇や原材料費の高騰などの経済情勢に鑑み、自動車重量税の特例加算の導入は延期すべきである。なお、具体的な税率の検討にあたっては、電気自動車等の普及を阻害しないことや、ガソリン車に対する課税の考え方(燃料消費量に応じた課税)と平仄を合わせ、燃費換算値から理論的に算出される負担水準と乖離が生じないよう、適正な水準とすべきである。
③ 自動車重量税の暫定税率
揮発油税や軽油引取税の暫定税率は廃止となったものの、自動車重量税の暫定税率のみ残存しており、同暫定税率も廃止すべきである。
また、自動車重量税や固定資産税について、次の措置を講じるべきである。
- 水素充填インフラの設置に係る固定資産税の特例措置の延長
- 先進安全技術を搭載したトラック・バスに係る特例措置の拡充
(2)中長期的な課題
保有時について、まずは自動車税の課税標準を重量ベース課税への見直しを図った上で、将来的には、自動車重量税と自動車税、自動車重量税と軽自動車税をそれぞれ統合・簡素化すべきである。
走行・利用時について、より長期的には、モビリティ社会の進展を踏まえ、自動車ユーザー以外も含めた、より広い受益者が公平に負担する仕組みなどを検討していくことが必要である。
9.期限切れ租税特別措置の延長・その他
(1)家事・育児支援支出に係る税制措置の創設
① 事業主によるベビーシッター利用補助額の非課税措置(個人の負担軽減)
育児・介護休業法が改正され、育児期の柔軟な働き方を実現するための措置として、事業主は、5つの選択肢の中から2つ以上の措置を選択して講ずる義務を負っている。その選択肢の一つに「保育施設の設置運営等」が設けられており、具体例として「ベビーシッターの手配および費用負担など」が明示されている。
しかし、現状、企業によるベビーシッター費用の補助は、従業員の側で「給与所得」として課税対象となる。業務にあたって必要な経費であるが、事業主が現金補填した費用(補助額)の全額を本人が受給できない。政府が事業主に「ベビーシッターの手配および費用負担など」を推奨し、ベビーシッター活用を促進するのであれば、その手当についての税額免除もあわせて検討されることが制度の趣旨に沿う#4。そこで、国または地方公共団体が保育その他の子育てに対する助成を行う事業と同様に、所得税の非課税措置あるいは税額控除の創設を求める。
② 従業員のベビーシッター利用額を企業が費用負担した際の法人税控除
専門職や管理職等のキャリア断絶防止、および全社的な就業継続と生産性維持の観点を踏まえ、ベビーシッター利用料の補助といった企業による従業員の育児支援に係る支出額の一定割合を法人税額から直接控除できる制度の創設、あるいは既存の税額控除制度への新類型の追加を検討すべきである。
③ 家事支援サービスに係る税制措置
子育てや介護等による離職を防止することに加え、ライフスタイルが多様化する中で、男女を問わず多様な人材が就業を継続し、その能力を十分に発揮できる環境を整備するためには、家事負担の軽減を図ることも必要である。家事支援サービスは、家事負担の軽減や仕事との両立に資する一方、利用料金の高さ等を背景に、その利用は限定的となっている。
そこで、家事支援サービスの利用に係る支出を、就労継続等を支える経費と捉え、利用促進に向けた税制優遇および、企業が費用負担した際の法人税控除の措置を導入すべきである。
(2)役員報酬税制の見直し(サステナビリティ指標の追加)
経団連の「役員・従業員へのインセンティブ報酬制度の活用拡大に向けた提言」(2024年1月16日)#5で要望しているとおり、インセンティブ報酬制度のさらなる普及に向けて、グローバル企業が活用しているインセンティブ報酬制度を分析しつつ、継続的に調査・検討を行うことが求められる。当面の課題としては、損金算入が認められる「業績連動給与」の対象の拡大を行うべきである。
特に、サステナビリティが重要な経営課題であるという認識の下、非財務指標に連動するインセンティブ報酬の普及が進んでいる。昨年3月に公表された「わが国におけるサステナビリティ開示基準(SSBJ基準)」では、気候関連の評価項目が役員報酬に組み込まれているかどうかや、組み込む方法等の開示も要求されている。さらに、2027年3月期からSSBJ基準の適用が順次開始される。サステナビリティ関連の非財務指標に係る保証の議論も進んでおり、その客観性や透明性の向上が予想される。これらの状況を踏まえて、一定の非財務指標を業績連動給与の算定基礎として認めるよう、所要の措置を講じるべきである。
(3)海運関係税制の見直し
わが国の安定的な輸出入を維持・発展させていくためには、その担い手である日本商船隊の国際競争力強化が不可欠である。他国制度にはない要件が課されているわが国トン数標準税制が真に日本商船隊の国際競争力強化に資するものとなるよう、日本籍船要件の見直し・船主への適用拡大等、大幅な改善を図るべきである。
日本籍船には、諸外国でほぼ課されていない固定資産税と、諸外国と比べて極めて高額な登録免許税が課されている。日本商船隊の競争力強化を図るべく、固定資産税の非課税化を含め抜本的な改善を図るべきである。
また、1964年以降、なんら見直しが行われていないとん税・特別とん税に関し、当時とは船型や海上輸送のあり方等も変わったことを受けて、制度の見直しを行うのであれば、過度な負担の引上げにならないよう、合理的な見直しとすべきである。
(4)繰越欠損金の控除限度額の拡充および繰越控除期限の見直し
繰越欠損金の損金算入限度制限について、諸外国に比べ、50%という厳しい制限となっており、繰越控除期間についても、無期限の国が多い中、10年の繰越期限となっている。地政学リスク、為替、原材料価格の高騰など、わが国の産業を取り巻く経済情勢が不透明感を増す中、繰越欠損金が生じた場合、翌年度以降の限度制限が諸外国に対し厳しく、企業にとって納税負担が重くなっている。
繰越欠損金制度は、事業年度間の所得変動を平準化し、企業の投資リスクを軽減するために不可欠な制度である。そこで、企業の国内投資を促進するために、控除限度額の拡充と繰越期間の延長について検討すべきである。
(5)産業競争力強化法に基づく登録免許税の特例措置の延長等
事業ポートフォリオの見直しや事業再編に伴う税負担を軽減する観点から、登録免許税の軽減措置を延長等すべきである。
(6)その他
通算子法人株式の買収に係るプレミアム(資産調整勘定等対応金額)については、買収先が非適格分割、事業譲渡を含む非適格合併等を実施した場合、その再編規模に関わらず、一律でゼロとされる規定となっている。本規定は、買収後の不採算事業からの撤退等の障壁となっていることから、事業譲渡等の規模や程度を踏まえる形とする等の所要の措置を講じるべきである。
投資法人が税会不一致による二重課税の解消手段を行使する際の任意積立金の取扱いについて、所要の措置を講じるべきである。
10.中小企業関連税制
中小企業の円滑な世代交代と経営基盤の維持・強化を図る観点から、事業承継を税制面から引き続き支援する必要があり、法人版事業承継税制の特例措置の適用期限は2027年12月とされていることから、適用期限を延長すべきである。また、サプライチェーン・地域経済を支える中小企業の事業継続性の観点から、取引相場のない株式の評価について、負担が急増することのないよう慎重な見直しが必要である。
あわせて、中小企業は原資がない中で賃金引上げを実施していることが多く、賃上げ促進税制の適用期限を延長することは、中小企業を含めた賃金引上げの力強いモメンタムの維持・強化に欠かせない。
さらに、中小企業が自らの「稼ぐ力」を高め、生産性向上と構造的・持続的な賃上げを実現するためには、設備投資・デジタル化投資を促す税制措置を安定的に継続することが不可欠である。
加えて、わが国経済の好循環を確実なものとする観点から、今年度末で適用期限を迎える中小企業経営強化税制、中小企業投資促進税制および中小企業の法人税率の軽減措置について、適用期限を延長すべきである。
また、人口減少・少子高齢化の進展に伴い、生活に欠かせない生活維持物品役務(エッセンシャルサービス)において、需要の減少や人手不足が生じ、民間事業者の撤退等により地域で過少供給構造が生じるおそれがある。産業競争力強化法に基づき、地域産業全体の担い手であるエッセンシャルサービス事業者の持続的な事業継続等に資する取組みを促進するための税制措置を創設すべきである。
11.土地・住宅・都市税制
(1)土地関連税制等
固定資産税の負担増は業種や企業規模、収益の多寡にかかわらず、地方を含む広範な納税者に影響を与える。経済情勢の先行きも非常に不透明な状況にある中、「強い経済」の構築に向け、安定的な設備投資の促進等による経済の活性化や地方創生等の取組みを進める観点から、土地に係る固定資産税の負担調整措置(負担水準60~70%の据置措置、条例減額制度等)を延長すべきである。都市計画税も同様の取扱いとすべきである。
また、事業者の経営環境、経済情勢、地価動向等を踏まえつつ、来年度の固定資産税の負担増の発生状況が納税者に与える影響に十分留意しながら、必要に応じ機動的な対応を講ずるべきである。
あわせて、土地に係る固定資産税の負担を軽減・適正化し、納税者の信頼に足る制度とすべく、中長期的な観点から必要な対応を行うべきである。
このほか、次の特例措置について、延長すべきである。
- Jリート等の登録免許税および不動産取得税の特例(延長および一部要件緩和)
- 不動産売買契約書の印紙税の特例
- 住宅および住宅用土地の取得に係る不動産取得税の特例
- 所有者不明土地法に基づく地域福利増進事業に係る特例
あわせて、近年、人手不足等を背景に、工期が長期化していることを踏まえ、対象資産の取得等に期限の定めがある場合等の税制上の措置について必要な見直しを行うべきである。
(2)住宅関連税制
昨今の住宅価格や物価の上昇の影響等により子育て世帯も含めた住宅取得環境は極めて厳しい状況等にある中、住宅取得等資金の贈与特例および相続時精算課税制度の特例を延長するとともに、住宅市場の先行きも注視が必要な状況にあること等も踏まえ、拡充等の必要な対応を講ずるべきである。
また、次の特例措置について、延長すべきである。
- 住宅の登録免許税の特例
- 住宅の買取再販に係る特例
- サービス付き高齢者向け住宅に関する特例
- 防災街区整備事業における固定資産税の特例
- 長寿命化に資する一定の大規模修繕工事に対する固定資産税の特例
- 空き家の発生を抑制するための特例
あわせて、適用期限を迎える各種住宅税制に係る床面積要件の下限を引き下げるべきである。
(3)都市関連税制
都市の国際競争力強化や防災性能の向上を図りまちづくりにおけるGXやDXを推進する観点から、市街地再開発事業の権利床に係る固定資産税の特例を延長するとともに、昨今の建築費高騰や世帯構成の変化、住宅ニーズの多様化等も踏まえ、必要な措置を講ずるべきである。
また、次の特例措置について延長すべきである。
- 特定住宅地造成事業等のために土地等を譲渡した場合の譲渡所得の1500万円特別控除
- 災害ハザードエリアからの移転促進に向けた不動産取得税の特例
- 浸水防止対策のための雨水貯留浸透施設に係る固定資産税の特例
- 市民緑地認定制度に係る固定資産税等の特例
さらに、都市機能の集積等を促す民間都市開発事業を推進するため、民間都市開発推進機構の金融支援業務に係る税制特例措置を拡充すべきである。
12.金融・証券・保険・年金税制
(1)生命保険料控除制度の拡充
子育て世帯を支援するために、令和8年、令和9年分所得税において講じられている、23歳未満の扶養親族を有する場合の一般生命保険料控除枠の適用限度額に対する2万円の上乗せ措置を恒久化すべきである。
(2)火災保険等に係る異常危険準備金制度の充実
頻発化・激甚化する自然災害に対する保険金支払いに万全を期すため、火災保険等に係る異常危険準備金制度について、洗替保証率を現行の30%から40%に引き上げるべきである。また、本則積立率が適用となる残高率も同様に引き上げるべきである。
(3)結婚・子育て支援信託に係る贈与税の非課税制度の恒久化・拡充
令和9年3月末に適用期限を迎える結婚・子育て資金の一括贈与に係る非課税措置は結婚・出産・子育ての後押しや家計負担の軽減に寄与し、結婚・出産費用に加え、子育て関係の費用に幅広く利用されているため、制度を恒久化するか、少なくとも適用期限を延長すべきである。
また、制度のさらなる活用のため、家事支援サービス費用の対象化をはじめとして、対象を拡充するべきである。
(4)NISA制度の拡充と利便性の向上等
全世代の国民の安定的な資産形成の促進に資するよう、NISAの投資対象商品の拡大など、制度のさらなる拡充を図るべきである。
また、利便性の向上に向け、以下の措置を講じるべきである。
- NISA口座の(再)開設時における非課税口座開設・異動届出書に記載する事項の簡素化
- 預金口座開設済の顧客がNISA口座・特定口座を開設する際の本人確認書類の提示・確認義務を、マイナンバー届出先に限り、免除・緩和
- NISA口座開設申請等のデータ作成において氏名および住所の記載不要化
- 預貯金口座付番制度におけるマイナンバーの告知等に係る所要の措置
- 非課税口座開設届出書等の記載事項削減
- 金融機関変更時における受入側金融機関への廃止通知書等の提出不要化
- NISAにおける受渡遅延等の事故時救済の創設
(5)金融所得課税の一体化推進
納税者の利便性や、金融機関が納税実務面でも対応可能な実効性の高い制度になるように配慮しつつ、金融所得課税の一体化のより一層の推進を図るべきである。
(6)銀行の投資専門子会社経由の出資における「みなし大企業」に関する判定要件の緩和
投資専門子会社経由の出資における「みなし大企業」に関する判定要件を緩和するとともに、投資専門子会社経由で企業に100%出資する際、投資先をグループ通算制度の対象外とすべきである。
(7)企業年金税制
企業年金等の積立金に係る特別法人税については、令和11年度末まで課税が停止されているが、私的年金制度の普及促進、老後の資産形成を推進する観点からも、速やかに廃止すべきである。
また、退職時の中途引出し(脱退一時金)について支給要件の緩和など、加入者の利便性向上・資産形成に資する方向性から検討を継続すべきである。
13.エネルギー関連
(1)エネルギー関係諸税の見直し
温暖化対策税を含め、エネルギー関係諸税全体については、総合的な見直しを行うべきである。
具体的には、炭素排出に対する負担が特定の主体に偏らない制度とし、原燃料価格高騰下におけるエネルギー多消費産業へ配慮する必要がある。
また、消費税と石油諸税の適切な調整措置(二重課税の解消)、原料用途免税の本則非課税化についても求める。
そのほか、持続可能な航空燃料(SAF)の生産・供給体制の構築に向けては、ニートSAF等の輸入に係る石油石炭税等の免税措置について検討すべきである。
なお、償却資産に係る固定資産税については、本来的には廃止すべきであるが、少なくとも、GXに資する設備投資で取得した償却資産に係る固定資産税は減免すべきである。
(2)森林保有に係る優遇税制の創設
CO2吸収や生物多様性の保全に資する森林を維持・拡大させる取組みを積極的に行う民間企業に対して、保有する森林の固定資産税の免除や維持管理費の税額控除等の優遇税制を創設することを検討すべきである。
(3)軽油引取税の課税免除の特例措置の延長
令和8年度末で期限切れとなる軽油引取税の課税免除の特例について、期限を延長すべきである。
14.地方税
(1)電気供給業・ガス供給業における法人事業税の課税標準の見直し
当該両業種における法人事業税の課税標準について、地域独占と総括原価主義を根拠として収入割が適用されてきたが、平成28年度(電気)、平成29年度(ガス)の小売全面自由化によって地域独占・総括原価主義は撤廃された。これに伴い、一般の事業とは異なる収入割を適用する根拠は消失した。
こうした中、電気供給業については、令和2年度税制改正において、発電・小売事業の2割程度に外形標準課税(資本金1億円以下は所得課税)の組み入れが行われた。また、ガス供給業については、令和4年度税制改正において、大手3社等のガス製造・小売事業(特定ガス供給業)の4割程度に外形標準課税の組み入れが行われ、他の事業者のガス製造・小売事業は一般の事業と同様の課税方式へ見直された。しかしながら、電気供給業・ガス供給業ともに、法人事業税収入割の見直しは道半ばという状況である。
これらの点を踏まえ、「令和8年度与党税制改正大綱」(令和7年12月19日)に則り引き続き検討を進め、両業種における法人事業税の課税方式を早期に一般の事業と同様のものに統一すべきである。
(2)地方法人課税のあり方の見直し
外形標準課税付加価値割は、計算等が複雑になっており、企業実務にとって負担となっていることから、計算・申告事項等を簡素化すべきである。
地方法人所得課税は、地域間の偏在性が大きく、税収も不安定であるという課題を抱えている。また、法人所得に課税する税目が複数存在するために、納税者の申告作業はいっそう複雑化している。このため、将来的には地方の法人所得に対する課税部分、とりわけ地方法人税および特別法人事業税を国税の法人税に統合し、地方交付税により各地方公共団体に配分する仕組みへと一本化を進めるべきである。
(3)事業所税の整理・統合・簡素化
事業所税の従業者割は、法人事業税付加価値割や法人住民税均等割と同様に、賃金・雇用に対する課税である。企業は高い熱量を持って賃上げに取り組んでいる中で、賃上げへの足かせとなっている。また、資産割は、固定資産税および都市計画税と同じく、所有する土地・家屋に対する課税となっている。加えて、「みなし共同事業」の免税点判定に要する実務負荷は大きい。
これらの点を踏まえ、事業所税は、他の税目と整理・統合・簡素化を行うべきである。
15.納税環境整備
税務手続きのデジタル化によって、企業の生産性向上が期待できるだけではなく、テレワーク等の多様な働き方が可能となる。官民一体となって税務手続きのデジタル化を一層進めるにあたり、政府には必要な予算を確保するとともに以下の課題へ優先的に取り組むことを要望する。
なお、税務手続きのデジタル化にあたっては、現行の手続きを単に電子化するのではなく、項目を真に必要なものに絞り込み、重複を排除する等、手続き自体の合理化、簡素化を進めることも不可欠である。
(1)国税に関するデジタル化
① e-Tax の利便性向上
税務手続きのデジタル化を進めるためには、企業の申告・納税に関する業務が、e-Taxによって一元的に実行・管理できるシステムを構築すべきである。引き続き、複数IDの利用、データ送信時の容量の拡充、処分通知のデジタル化等の実現に向けた取組みの進展、早期の実装化を期待する。最終的には、手続き状況の可視化等を含めた、全ての実務が電子的に完結する体制の整備を目指すべきである。
② 税務調査およびその他国税当局とのやり取りのデジタル化
国税庁では、税務行政におけるオンラインツールの利用が順次開始されており、このような取組みは企業の対応負荷を軽減するものである。税務調査およびその他国税当局との日常的なやり取りのデジタル化にあたっては、真に必要なデータを特定しつつ、情報セキュリティにも配慮しながら、事業者にとって安心して使いやすい仕組みとなるように引き続き見直しを検討するとともに、より多くの事業者がこの取組みを活用することができるように取組みの強化・周知を図るべきである。
また、グループ通算制度のもとでの税務調査において、企業グループの実態を踏まえた円滑な調査の実施を期待する。
(2)地方税に関するデジタル化
① 地方税関係通知のデジタル化
納税通知書等のデジタル化に際しては、事業者における事務フローを踏まえた、納税者にとって使い勝手の良い仕組みを構築すべきである。なお、地方公共団体ごとに新旧の仕組みが混在すると、かえって納税者の事務負担が増加するおそれもあることから、全ての地方公共団体において迅速かつ足並みを揃えてデジタル化を実行することが望ましい。今後、納税証明書をはじめとして、納税通知書以外の地方税関係通知等のデジタル化も進めるべきである。
② 納付手続のデジタル化
地方税に該当しない公金(道路占用料、行政財産使用料等)について、地方税統一QRコード(eL-QR)を利用して、eLTAXでの納付を可能とする体制の整備が進んでおり、「規制改革実施計画」(令和5年6月16日閣議決定)に則り、令和8年9月より開始される。
一方で、eL-QRを利用しつつ、eLTAXによる納付を行うことは、あくまで過渡的な措置と理解している。最終的な目標は、納付通知から納付までを含めた完全なデジタル化であり、引き続き検討を進めるべきである。
③ 国税・地方税の情報連携
法人税等の申告書やその他申請書・届出書について、国税当局から地方公共団体へ連携されることで、納税者と税務当局の双方における事務負担を軽減することができる。また、企業への各種照会についても、国税と地方税で重複しているものが存在する。これらを統一して、回答が一度で済むように、国・地方間での情報連携を強化すべきである。
④ その他
eLTAXについても、基本的にはe-Tax(前述)と同様の機能改善を要望する。
(3)退職所得の源泉徴収票等に関する取扱いの見直し
令和7年度税制改正を受け、令和8年分以降の退職手当等の支払より、全受給者分(改正前:法人の役員分)について、「退職所得の源泉徴収票」および「退職所得の特別徴収票」を税務署・市町村長に提出することが必要となった。税務署・市町村への提出期限は、法令上は月次提出(退職後1カ月以内)とされているが、現状、税務署宛は当年発生分を翌年1月にまとめて提出することが可能とされる一方、市町村宛の特別徴収票については、当分の間、提出不要とはされているものの、eLTAXによる簡便な提出方法が整備された後は月次提出が求められると整理されている。
しかしながら、企業年金制度の支払業務を受託する生命保険会社や信託銀行に加え、退職手当等を支払う全企業が対応することとなるが、提出対象者が大幅に拡大していること、「退職所得の特別徴収票」の作成時に、高度な安全管理措置が求められるマイナンバーを毎月取扱うこととなること、税務署の実務が年次提出で足りる一方で、市町村のみが月次提出を必要とされること等、地方税に関する点のみ多大な事務負担を負うこととなる。このため、今後、eLTAX提出に係る環境整備を進める際に、市町村への「特別徴収票の年次提出」を可能とするよう、見直しに係る検討を進めるべきである。
あわせて、事務負担を軽減する観点から、企業年金受給時の「退職所得の受給に関する申告書」に添付を要する「退職所得の源泉徴収票」について、電磁的方法による提出を認めること、また、企業年金に係る退職所得について、市町村長宛ての「退職所得の特別徴収票」の提出をもって、税務署長宛ての「退職所得の源泉徴収票」を提出したものとみなす措置について検討すべきである。
(4)印紙税
印紙税は、課税文書の判定等の業務が煩雑であり、事務手続きの観点から、納税者にとって相当の負担が生じている。また、第2号文書や第17号文書に係る印紙税は、文書に記載された契約金額や受取金額に応じて税額が規定されることとなっており、現在では消費税と重複した課税となっている。
これらの点を踏まえ、全ての印紙税を廃止するか、少なくとも他の税目と整理・統合・簡素化を行うべきである。
並行して、デジタル社会の実現や働き方改革の推進の観点から契約等の電子化を進めるべきである。例えば、地方公共団体の発注工事については、未だ紙媒体の契約が主流であるが、電子契約を推進していくべきである。
また、「金銭または有価証券の受取書」に係る印紙税の非課税範囲については、平成26年に5万円未満に引き上げられて以降、変更されていない。近年の物価上昇等を踏まえて、対応を検討すべきである。あわせて、スマホ等によるバーコード決済時に、チャージ型(プリペイド式)は課税、デポジット型(クレジット紐付け)は非課税とされているが、事業者側が課税・非課税を判断するのは極めて困難であるため、一律非課税とすべきである。
Ⅲ.税・財政・社会保障一体改革
1.所得に連動したきめ細かな給付の導入・飲食料品の消費税率の引下げ
わが国では少子高齢化の進展に伴い社会保障給付費が増加する中、特に中低所得の現役世代の社会保険料負担が重くなっている。同時に、人口減少の進展により、人手不足も大きな課題となっている。こうした中、持続的な成長と分配の好循環を実現し、分厚い中間層を形成するためには、中・低所得者の可処分所得の向上とともに就労促進を図ることが重要である。
今回、「所得に連動したきめ細かな給付」の導入により、中・低所得者の現役勤労世代の手取りが増え、また、いわゆる「年収の壁」などによる「働き控え」を緩和するという方向性が示されたことは意義深い(図表4参照)。
今後は、社会保障国民会議が「社会保障と税の一体改革」について検討するために設置されたことに鑑み、データを用いて中長期の給付と負担の見通し、改革効果などをわかりやすく示し、広く国民の理解を得るとともに、公正・公平で持続可能な中福祉・中負担程度の制度を目指すとのビジョンを共有し、社会保障や税制に関する検討を継続すべきである。
図表4:現状と「所得に連動したきめ細かな給付」の本格導入のイメージ
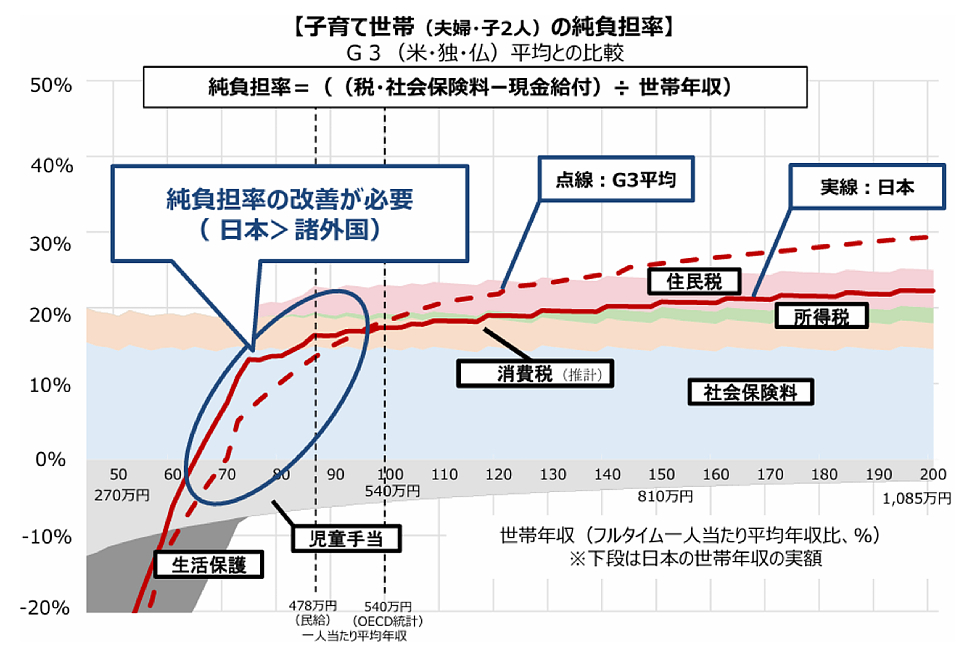
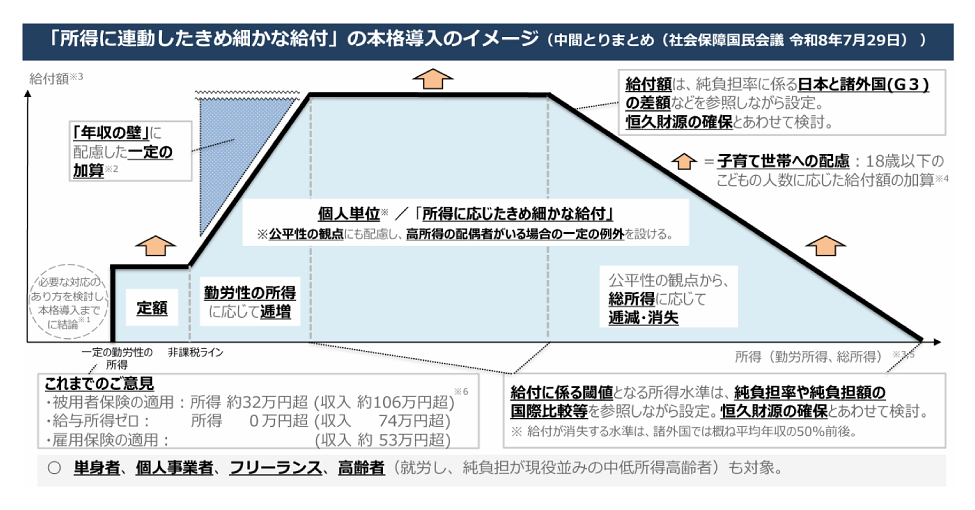
出所:「社会保障国民会議」中間とりまとめ資料 「給付付き税額控除」のイメージ(中間とりまとめ)
2.一元的な情報基盤の整備と利活用
「所得に連動したきめ細かな給付」制度の導入に当たり、今後の段階的な制度の精緻化として、金融所得の把握など、実務的な環境整備を進めていくことが示された。「所得に連動したきめ細かな給付」に係る制度の実効性を確保し、公正・公平な制度とするためには、受益や負担に関する情報を適切に把握し、必要な支援を迅速かつ的確に届ける仕組みの構築が不可欠である。
このため、府省間や国と地方の縦割りを排するとともに、サービス提供者や利用者も含めた一元的な情報基盤(ガバメント・データ・ハブ)の整備を加速することが極めて重要となる。また、マイナンバーと銀行口座等との紐づけの義務化を進めるとともに、公金受取口座の活用、税・社会保障・雇用に関するデータの連携・利活用を推進すべきである。
3.財源に係る考え方
税・財政・社会保障一体改革は持続可能性の確保と経済成長の両立を基本原則として進める必要がある。
所得に連動したきめ細かな給付の導入にあたっては、恒久財源の確保とあわせて検討するとされている。
また、飲食料品の消費税率引下げについては、期間を2年間と明確に区切っており、この点の重要性を強調する。これらの実施に必要となる財源については、引き続き市場の信認の維持と社会保障の持続性の確保を大前提に予算編成プロセスにおいて明確化が求められる。
なお、令和8年度税制改正では、ガソリン暫定税率の見直しにおいて、法人税の租税特別措置の見直し等により財源を捻出した。さらに法人に財源を求めることは、産業の国際競争力を低下させることになりかねず、賛成できない。
Ⅳ.企業のグローバル活動を下支えする税制
1.OECD/G20包摂的枠組みにおける「二本の柱」関係
(1)「第2の柱(グローバル・ミニマム課税)」
① グローバル・ミニマム課税と米国のミニマム課税制度の共存
グローバル企業の活動に対する適正な課税を確保する観点から、OECD/G20包摂的枠組みにおいて検討が進められてきた「第2の柱」は、税源浸食および利益移転(BEPS)への対抗措置として、モデルルールを踏まえて各国で国内法制化が進められている。
他方、米国は、独自のミニマム課税制度を有する中で、自国親会社を中心とするグループに対して第2の柱が重複的に適用されることへの懸念を表明し、内国歳入法899条の改正案において、グローバル・ミニマム課税の一部であるUTPR(Under-Taxed Profits Rule:軽課税所得ルール)を導入する国に対する報復措置を提案するなど、反発の動きが見られた。そうした中で、米国も含めた形で、OECD/G20包摂的枠組み(IF:Inclusive Framework)において議論が行われ、令和8年1月5日に第2の柱に係るグローバル・ミニマム課税と米国を含む対象国のミニマム課税の「共存システム」(side-by-side system)が合意された。
この「共存システム」では、第2の柱と米国など共存システムの対象国の2つのミニマム課税制度が共存し、共存システムの対象国の最終親会社グループの、国内利益および国外利益の双方について、第2の柱を構成するUTPRおよびIIR(Income Inclusion Rule:所得合算ルール)から完全に免除することとされた。一方で、日本に親会社が所在するグループについては、第2の柱のグローバル・ミニマム課税は引き続き課税されるとともに、共存システムの対象国に所在する子会社には、別途、共存システムの対象国のミニマム課税が適用されることとなる。
日本はグローバル・ミニマム課税をすでに導入しているが、米国に最終親会社がある企業や、中国などグローバル・ミニマム課税を導入していない国の企業と比べ、競争上の公平の観点から、不利な立場に置かれている。今後、事務負担の軽減等について、最大限に配慮して制度設計を進めることが不可欠である。
② 恒久的セーフハーバー(簡素化ETRセーフハーバー)
OECD/G20包摂的枠組みにおいて、令和8年1月5日に「共存システム」とともに、第2の柱の恒久的なセーフハーバーとなる簡素化ETR(Effective Tax Rate)セーフハーバーを創設することが示された。日本においては、令和9年度税制改正でこの簡素化ETRセーフハーバーを国内法制化することとされているが、日本でも令和8年度からQDMTT(Qualified Domestic Minimum Top-up Tax:国内ミニマム課税)が適用開始されることや各国では令和9年1月から簡素化ETRセーフハーバーが適用開始になることを踏まえ、簡易ETRセーフハーバーについても令和8年度から早期適用を希望する場合には、そのような取扱いを遡及的に認めることが望ましい。
また、簡素化ETRセーフハーバーとの関係で、現在、OECDにおいて令和8年夏までを目途として検討されているルーティン利益に関するセーフハーバーおよびデミニマス(閾値)に係るセーフハーバーについても、実務負担の軽減の観点から令和9年度税制改正において着実に導入すべきであり、早期の導入が可能となるようにOECD/G20包摂的枠組みに働きかけるべきである。
企業としては、移行期セーフハーバーにおける国別報告書(CbCR:Country-by-Country Reporting)を活用した簡素化措置を高く評価しており、引き続き、第2の柱の具体的な税額計算を行う前の入口の段階での簡素な判定が可能となる制度とすることが求められる。
③ CFC課税額のプッシュダウン
国際最低課税額の計算においては、以下の金額について、グローバル・ミニマム課税とわが国のCFC税制との間で、直接的または経済的な二重課税が生じるケースが存在する。
- グループ通算制度を適用している本邦親会社が欠損の場合に他の通算法人が納付するCFC課税額等(相当)
- 本邦親会社が欠損の場合または繰越欠損金を持つ場合にCFC所得等を合算することにより減少した欠損または繰越欠損金の額に、法定実効税率を乗じたCFC課税額等(相当)
- グループ通算制度を適用している本邦親会社が通算グループ内の欠損の通算法人に支払う通算税効果額
このため、子会社および恒久的施設(PE)の所在国へのプッシュダウンを認める取扱いを、OECDのモデルルールまたは執行ガイダンス等で明示されるよう、国際交渉において働きかけを行うべきである。令和6年度から日本でIIRの適用が開始していることを踏まえ、早期に国内法制化を検討するとともに、二重課税が生じる場合には、進行年度も含め、救済措置を検討すべきである。そのような対応が難しい場合は、プッシュダウンすれば減少することとなる国際最低課税額について、法人税の額から控除する措置を検討すべきである。
また、親会社ではなく特定外国関係会社/対象外国関係会社に繰越欠損金(NOL:Net Operating Losses)が存在する場合においても、CFC税制による合算税額の子会社へのプッシュダウンが認められないことから、担税力がない局面にもかかわらず、Top-up課税が生じてしまうケースがある。これらのケースに対応するため、所要の措置を検討すべきである。
④ その他
第2の柱のモデルルール3.2.7項の解釈において、グループ内金融取引(本支店間利子)が国別実効税率計算に当たっての調整対象から除外されることを明確化すべきである。
各国の適格税制優遇措置(QTI)に関する情報や各国のQDMTTの法制化の状況について、各企業が都度各国で情報収集する負担が生じている。OECDにおいて関係する情報を整理し、リスト化することが有用である。
QDMTTおよびGIR(GloBE Information Return:グローバル情報申告書)の通知(Notification)は各国それぞれのルールがあり、申告期限も異なるため、企業の負担が非常に大きい。各国における申告期限に関してOECDで統一する方向で検討すべきである。
ベトナムなど一部の国では、グローバル・ミニマム課税を導入しているにもかかわらず、GIRの自動的情報交換に関する多国間合意(GIR MCAA:Multilateral Competent Authority Agreement)に参加していないことで、各国で個別にGIRの提出を求められるケースが存在する。これらの国に早急に多国間合意に参加することを働きかけるべきである。
(2)「第1の柱(市場国への新たな課税権の配分)」等
第1の柱との関係において、デジタルサービス税(DST:Digital Services Tax)等の一国主義的措置については、早急に取り下げるべきである。
第1の柱の利益B(移転価格の簡素化・合理化アプローチ)については、日本では、国内企業が移転価格を算定する際には、従来の基準に依拠する一方、諸外国が簡素化・合理化アプローチを適用した結果、二重課税が発生した場合には、相互協議の申出を行う旨のFAQが公表されている。今後、簡素化・合理化アプローチを導入している相手国との二重課税の調整が、円滑かつ適時・適切に実施されることが必要である。
2.外国子会社合算税制(CFC税制)の見直し
CFC税制においては、グローバル・ミニマム課税の導入もあり、企業実務において負担感が増大している。OECDはCFC税制とグローバル・ミニマム課税の併存を可能としているものの、日本に最終親会社がある企業からすれば、両制度はいずれも外国に所在する子会社等の事業体における低い租税負担割合に着目し、最終親会社所在地国の制度に基づいて課税を及ぼすという点で共通である。他方、わが国のCFC税制は日本独自の要件も多く設けられているほか、提出資料も広範かつ詳細なものにおよび、企業はグローバルな大手税理士法人等にCFC税制の申告・管理業務の大部分を委託せざるを得ないケースも少なくない。これにより、課税対象金額が発生しない場合であっても、CFC税制への対応コストは非常に大きなものとなっている。また、CFC税制では、租税回避行為に該当しないと考えられる所得に対しても課税が行われており、わが国の税源への浸食を防止するという制度の趣旨を超えた過剰合算の状態にある。
海外に目を向ければ、令和8年6月24日に欧州委員会がコンプライアンスコストの削減と欧州の競争力の強化の観点から「EU Tax Omnibus」というEU指令の改正案を公表している。この中では、CFC税制と第2の柱のグローバル・ミニマム課税の目的と効果が「著しく重複」しているため、「第2の柱のルールが適用される企業については、CFC税制を適用除外とする」ことを提案している#6。
加えて、欧州委員会はこのCFC税制の適用除外により、年間約1億6,000万ユーロのコンプライアンスコストを削減できる可能性があると指摘している。「EU Tax Omnibus」は現時点では提案段階のものであるが、各国においてグローバル・ミニマム課税とCFC税制の実務負担の軽減・競争力の強化に向けた検討に着手している中で、わが国においても同様の方向で制度のあり方も含めた大胆な見直しが求められていると考える。
こうした状況を前提に、CFC税制における過剰課税の解消および事務負担の軽減を図る観点から、とりわけ令和9年度税制改正では、以下に掲げる事項を中心に、制度の早急な見直しが不可欠である。
(1)事務負担の軽減に向けた措置
CFC税制により課税が発生する外国子会社の数は限られており、税額が生じないことの確認・証明のために多大な事務負担を要しているのが実態である。例えば、管理支配基準を満たす証明のため、申告の際に外国子会社の取締役会の議事録やオフィスの配席図を求められるケースもあるなど、提出資料は広範かつ詳細なものにおよび、かつ、日本独自の要件も多い。また、グローバル・ミニマム課税により、国際課税への対応に係る事務負担が倍増している。
こうした点を踏まえ、CFC税制の確認対象となる企業の絞り込み等を要望する。例えば、以下のような方策を含め、幅広く検討を進めるべきである。
- デミニマス基準(少額免除の規定)の導入(全部合算所得に係る項目についてデミニマス基準を導入する)
- 各種書類について引き続き添付要件から保存要件とする対象の拡大。仮に添付要件が残存する場合には、各種書類の添付に際し、PDF(イメージデータ)形式のみならずCSV形式も許容する。
(2)企業集団等所得課税規定の適用がある場合に係る取扱いの見直しおよびペーパーカンパニー特例の見直し
米国においては事業慣行上、企業グループとしてビジネスを行うことが一般的であり、納税についても連結単位となる。一方で、日本企業はCFC税制のみのために、個社単位での実体判定や所得計算を行う必要があり、多大な負担が生じている。このため、連結納税グループ単位または単一の事業目的で一体となって活動するグループ会社群を基本とした判定とする、もしくは、単体計算等に係る負担を軽減する措置について検討すべきである。
ペーパーカンパニー特例の見直し(事業要件および資産・収入割合要件の企業活動実態に即した合理化、不動産特例に共同管理支配を認めること、資源開発特例適用会社等に対するキャッシュボックス適用緩和、米国LPS投資で用いられるブロッカーのペーパーカンパニーの範囲からの除外)
(3)経済活動基準(管理支配基準等)の判定に係る見直し
経済活動基準およびペーパーカンパニー判定における管理支配基準において、外国関係会社がその事業の管理、支配および運営を「本店所在地国において」「自ら」行うことが求められているが、グループ経営が国際的に展開され、本社による一定の管理が求められている実態とは乖離が生じている。
そのため、外国関係会社が管理、支配および運営の一部を自ら行い、残りをグループ会社が行っている場合であっても、その合理性が客観的に認められる場合には、管理支配基準を満たすものと明確化すべきである。
例えば、自社で日常的なオペレーションを担い、人員を有して事業活動を行っていることが明らかな外国関係会社については、グループ全体で事業計画の策定等が行われている場合であっても、その合理性が認められる限り、独立した企業としての実体が厳格に求められる現行の取扱いを緩和すべきである。
(4)非関連者基準における物流統括特例の見直し
物流統括会社の特例における「被統括会社」の要件に関し、非関連者基準における物流統括会社特例の持株比率要件を廃止することや、被統括会社が統括会社との間で判定対象取引(売上または仕入)の25%以上を取引とする要件を追加すること、いわゆる兄弟会社等についても「被統括会社」とみなせるようにすることなど、特例の適用範囲について見直しを検討すべきである。
(5)買収により取得した外国関係会社等の取扱いの見直し
海外M&A により取得した外国関係会社において、買収完了前に既に生じていた所得が買収後に実現したと考えられる場合、当該所得は日本の課税ベースを浸食していない。一方で、当該所得相当額は買収価格に既に織り込まれているため、その所得分にも合算課税がなされれば、企業にとって実質的に二重で負担が生じるおそれがある。こうした実態を踏まえ、現行のPMI特例との関係も整理しつつ、該当する所得をCFC税制の合算対象から除外する方向で検討することが適当である。
とりわけ、全部合算におけるPMI(Post Merger Integration)の特例については、譲渡期間に係る要件(現行原則2年以内)を緩和するとともに、譲渡対象株式等についても見直しを検討すべきである。
(6)受動的所得における除外規定の見直し等
受動的所得の除外規定においては、近年のビジネスモデルの変化を背景として、ビジネスの実態との乖離が指摘されている。例えば、会社清算の過程において発生する債務免除益や、日々のオペレーションによって積みあがった資金を元にした預金利息、ジェネラル・パートナーがファンド運営に関する役務提供の対価として受け取る報酬など、実体や経済合理性のある事業活動から生じる所得が合算課税の対象となる受動的所得の対象とならないように、除外規定を見直すべきである。
また、受動的所得における配当の持分比率の判定に関し、グループ会社による間接持分も考慮すべきである。
(7)配当控除に係る当初申告要件の廃止
納税者が合算不要と判断した外国関係会社について、当初申告後に合算所得を計算する場合、現行法制上は、子会社からの受取配当金の控除には当初申告要件が設けられており、配当控除を適用することができない。
平成24年度税制改正において、当初申告要件が設けられている措置のうち、インセンティブ措置、および利用するかしないかで有利にも不利にもなる操作可能な措置のいずれにも該当しないものについて、当初申告要件が廃止された。CFC税制の配当控除は、いずれにも該当しないと考えられることから、当時の判断基準に照らして、当初申告要件を撤廃すべきである。
(8)適用免除税率の引下げ等、諸外国の状況を考慮した抜本的見直しの検討
租税負担割合による適用免除税率については、国際課税に関する企業の事務負担が増大していることや諸外国の法人税率の動向を背景として、わが国の法人実効税率の半分程度の水準を目安に、引き下げの方向で累次の見直しが行われてきた。また、グローバル・ミニマム課税の導入を背景として、例えば、ドイツではCFC税制の対象となる低税率の要件を25%から15%に引き下げている。
今後、さらなる事務負担の軽減を図る観点から、グローバル・ミニマム課税において15%の最低税率が国際的に確保されていること等を踏まえ、わが国でも対象外国関係会社および部分対象外国関係会社に係る適用免除税率についても、現行の20%以上から15%以上へと引き下げるべきである。これにより、CFC税制の対象を真に租税回避リスクの高い案件に重点化するとともに、判定対象となる外国関係会社数を減少させることで、企業の事務負担の軽減が図られる。
また、EUにおける「EU Tax Omnibus」の検討状況を踏まえ、第2の柱の導入国や「共存システム」適格国においては、それぞれのミニマムタックスの仕組みにより、低税率国への所得移転による租税回避は防止可能となったことから、本邦CFC税制上についても、当該ミニマムタックスとの役割分担を整理した上で、第2の柱の対象となる多国籍企業については、CFC税制の対象外とすることも含め、抜本的な簡素化措置を今後検討すべきである。
(9)GloBEルールの計算方法や必要情報の利活用(両制度の共通化)
CFC税制における租税負担割合の計算は、グローバル・ミニマム課税における国別実効税率の計算と多くの共通点を有している。グローバル・ミニマム課税で用いられる情報や計算結果をCFC税制でも利活用することで、企業において二重で生じている情報収集や計算の負担を軽減することが可能となる。
このため、グローバル・ミニマム課税における簡素化ETRセーフハーバーの検討状況や計算方法等を参照しつつ、実務負担の軽減に資するかたちで必要な情報の利活用や両制度の共通化を検討すべきである。
(10)その他
CFC税制では連結納税時の外税控除による二重課税排除が手当てされているが、現行規定は①本店所在地国での連結、または②無税国所在で第三国の連結納税に含まれる場合のみを想定している。現在、第2の柱の対応でバミューダ等の無税国がQDMTT等の法人税を導入しているが、第三国で連結納税を継続していれば現地の法令では当該国での課税は発生しない。しかしながら、この法人は「法人税のある国」の所在となるため、現行の日本のCFC税制では第三国への連結納税額が外税控除の対象外とされ、本邦税率と第三国での税率による二重課税が発生することとなる。このため、このような第三国連結納税グループに属する場合においても、引き続き外税控除が適用されるよう、見直しを行うべきである。
米国LLC等、法人単位の財務諸表の作成義務がないパススルー事業体については、事業体と構成員を一体として、CFC税制の判定を行う基準について導入すべきである。
3.カリフォルニア州における法人税の水際選択方式提案への対応
カリフォルニア州では、同州で事業を行う多国籍企業に対し、州外・国外の関連会社を含め、全世界の連結報告(合算申告方式:ユニタリータックス)による申告が原則となっているが、水際選択方式を採用した場合、国外における所得を計算に含めないことができるとされている。
令和8年2月に、州議会において、この水際選択方式を廃止し、多国籍企業へのユニタリータックスによる申告を強制する州法人税法改正案(Assembly Bill(AB)1790)が提案された。
AB 1790は予算審議の難航に伴い税制改正法案は審議停止とされたが、令和8年度の秋以降、再度検討対象とされるおそれがある。
ユニタリータックスが強制適用された場合、全世界ベースの財務情報等に基づいた申告をカリフォルニア州税のためだけに行うこととなり、カリフォルニア州で事業を行う企業に、多大な実務負担を課すことになる。今後、他の州も含め、ユニタリータックスの強制適用が拡大されることがないように求める。また、日本政府としても各州のレベルでこのような過大な負担をもたらす課税方式が採用されることがないよう、働きかけを行うべきである。
4.その他国内法関係の税制措置に係る所要の見直し
(1)外国子会社配当益金不算入制度の見直し
現行25%以上となる持株割合要件について、海外主要国の水準等を踏まえて緩和するとともに、判定のあり方についても外国法人経由を含むグループ全体で実施すべきである。なお、外国子会社からの受取配当に係る益金不算入割合については、国内投資の促進等の観点も踏まえつつ、引上げを検討すべきである。
(2)外国税額控除制度
外国税額控除制度について、控除限度超過額および控除余裕額の繰越期間を現行の3年間から延長すべきである。また、外国税額控除額の計算の際、一時的な所得の増減等により控除できない額が生じることがないよう、対応を検討すべきである。
5.租税条約関係
(1)租税条約の改定、新規締結に係る要望
投資交流の促進と二重課税の排除という租税条約の本来の目的を貫徹し、使用料・配当・利子に係る源泉税の一層の減免を実現する方向で、以下の国・地域との交渉を推進すべきである。とりわけ、グローバルサウスの各国に関しては、今後の経済成長を取り込む観点から、租税条約の新規締結・改定は重要である。
租税条約交渉の際は、技術上の役務対価(FTS:Fees for Technical Services)条項について、既存の租税条約に盛り込まれている場合には見直しを行うとともに、新規締結時にも慎重に検討すべきである。また、PEの範囲の明確化、LLPやLLCなどの適格者判定のあり方にも留意が必要である。
このほか、OECDモデル租税条約から逸脱している内容について、可能な限りOECDモデルに近づける形で交渉するとともに、租税条約に反する課税がなされないよう、条約に適合するかたちでの国内法の整備を求めていくべきである。あわせて、規定を確実に執行することに強制力を持たせる仕組みの導入も検討すべきである。#7
BEPS防止措置実施条約(MLI)、適格当局間多国間合意(MCAA)への各国・地域の積極的な参加について、OECD等を通じて働きかけるべきである。さらに、MLIにおける仲裁規定の導入に向けた働きかけを進めるとともに二重課税排除に向けて実効性のある形での相互協議の円滑な運用・推進を行うべきである。
なお、国連において、国際課税分野に関する新しい多国間枠組条約の検討が行われている。これまでのOECDでの議論も踏まえつつ、加盟国間での協調を重視したルール形成を期待する。
<改定国・地域>
- アジア:
- 中国、インド、タイ、インドネシア、ベトナム、韓国、台湾、シンガポール、マレーシア、パキスタン、バングラデシュ、スリランカ
- 大洋州:
- オーストラリア
- 欧州:
- アイルランド、イタリア、ポーランド、エストニア、ドイツ、ロシア、英国
- 中東:
- サウジアラビア、クウェート
- 北米:
- カナダ、米国
- 中南米:
- メキシコ、ブラジル、チリ
- アフリカ:
- エジプト、南アフリカ
<新規締結国・地域>
- アジア:
- カンボジア、ラオス、モンゴル、ネパール、ミャンマー
- 大洋州:
- パプアニューギニア
- 中東:
- イラン
- アフリカ:
- ケニア、ナイジェリア、ガーナ、モザンビーク、エチオピア、セネガル、チュニジア、アンゴラ、ウガンダ、コートジボワール、ブルキナファソ、マダガスカル、タンザニア、コンゴ民主共和国
- 中南米:
- パナマ、ベネズエラ、ボリビア、グアテマラ、エルサルバドル、ドミニカ共和国、ホンジュラス
とりわけ、カナダについては、平成12年に改定租税条約が発効して以降、条約の見直しがなされておらず、近時発効された米国や英国・ドイツなど主要先進国の租税条約と比べて、親子会社間の配当や利子、使用料等の源泉税の水準等が見劣りする状況にある。経済安全保障の観点からエネルギー・重要鉱物等の資源を有し、米国への輸出拠点となるカナダとの連携強化は非常に重要であり、両国間の投資をさらに促進すべく、租税条約の近代化に取り組むべきである。
なお、アルゼンチンについては、租税条約の署名および日本の国会の承認を経ているが、相手国側の承認が進まず、発効に至っていないため、早期発効を期待する。
また、エジプトでは、現地の税制改正により、特定の融資に係る利払い源泉税の免除が廃止された。米・英・仏・中・サウジ等の政府機関が融資する場合には、エジプトとの租税条約により、利払い源泉税は無税になる。日系企業が政府機関融資を活用した案件で国際競争力を維持するために、エジプトとの租税条約の早急な見直しが求められる。
(2)ロシアとの租税条約における取扱いの見直し
令和5年8月にロシアが日本を含む38か国との租税条約を一方的に停止する大統領令を発令した結果、ロシア側における租税条約に基づく源泉税の減免措置が適用できず、相互協議も実施されない状況となった。
他方、日本においては、依然ロシアとの租税条約は有効と扱われるため、支払った超過税額について外国税額控除が適用できない事態となっている。
ロシアとの租税条約については依然として現地で適用が再開される見込みはなく、相互協議も実施できないにもかかわらず、外国税額控除を適用できないのは不合理である。また、米国や英国、フランス、カナダなど主要国でも、ロシアとの租税条約の適用を停止しており、ドイツも令和9年1月より租税条約の適用停止を通知している。このような諸外国の対応を踏まえ、国際社会と協調して条約の早期の適用再開を働きかける一方、仮にロシア側が条約の取扱いを見直さない場合、相互主義の観点から日本側として租税条約を適用停止することも含め、取扱いを見直すべきである。
(3)多法域にまたがる労働移動に伴う課税関係等の明確化
リモート勤務を活用して、わが国にいながら海外現地法人の社員として勤務を行う場合(いわゆるバーチャルアサインメント)、わが国での現地法人のPE認定の有無に係る法令の解釈や租税条約におけるPEの認定を明確化すべきである。あわせて、スタートアップにおける雇用形態の多様化やパートナーの海外転勤等に伴い、日本法人の社員が海外居住地からリモートワークを通じて日本における業務を行う場合についても、両国間での租税条約上のPEの考え方を整理し、二重課税が生じないようにすべきである。
- https://www.keidanren.or.jp/policy/2024/082.html
- Corporate Tax Statistics 2026
- 独立行政法人経済産業研究所「設備投資に対する固定資産税の実証分析」
https://www.rieti.go.jp/jp/publications/nts/18j031.html - 現在、子ども子育て拠出金(厚生年金保険料に上乗せする形で事業主のみが拠出)を財源にベビーシッター利用者支援事業が実施されているが、利用者間・地域間での利用の大きな偏りが課題となっている。これら課題を抱える本事業について、新たに上記①、②を実施する場合、政策効果が重複することから、見直す必要がある。
- https://www.keidanren.or.jp/policy/2024/002.html
- https://taxation-customs.ec.europa.eu/news/european-commission-proposes-landmark-tax-simplification-package-streamline-compliance-and-boost-2026-06-24_en
- 租税条約の規定の執行に関しては、途上国を中心に、免税等が適用されているにもかかわらず、現場の判断で課税されるなど、現地国において適切に運用されていない例が散見される。日本政府として、引き続き粘り強く外交ルートその他により改善を働きかけるべきである。また、付加価値税の還付等、各国の国内法における措置についても、還付が滞る、あるいは遅延したり、減税措置を受けられない等の問題が生じているため、適切な働きかけを期待する。