
経団連(筒井義信会長)は9月15日、「令和9年度税制改正に関する提言~投資牽引型経済の実現に向けて」を公表した。
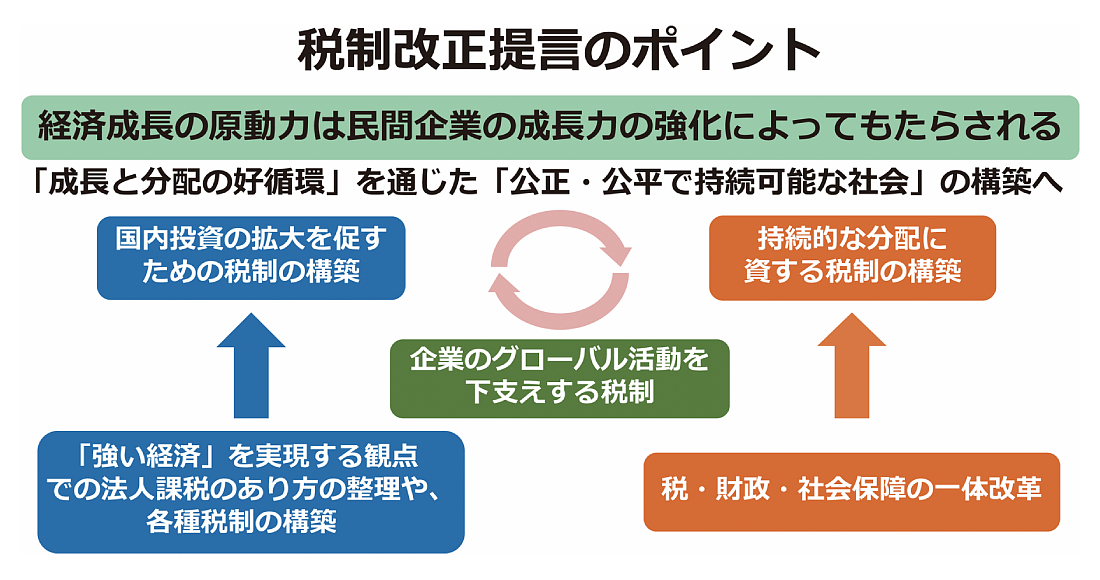
(図表のクリックで拡大表示)
わが国が持続的に発展するためには、国内投資の拡大を図り、「成長と分配の好循環」を通じて、「公正・公平で持続可能な社会」を構築する必要がある。その観点から、成長力の強化と税・財政・社会保障一体改革の推進が不可欠だ。
経済成長の原動力は民間企業の成長力の強化によってもたらされることから、それを後押しするため、国際的に競争力のある税制を構築すべきだ。
このような基本的な考え方のもと、「強い経済」を実現する観点での法人課税のあり方の整理のほか、各税制措置が重要だと指摘している。
税・財政・社会保障の一体改革や、国際課税に関して予見可能性の確保や事務負担の軽減を図るべきとしている。
提言の概要は次のとおり。
■ 「強い経済」の実現
法人課税のあり方を考えるに当たり、設備投資が引き続き増加傾向にあることは注目に値する。投資牽引型経済の実現のためには、この流れを2027年度以降もさらに継続させなくてはならない。
高水準での賃金引き上げも継続しており、構造的な賃金引き上げの定着に向けた動きが広がりつつある。
わが国の成長には、企業による継続的な投資のさらなる拡大が不可欠だ。しかし法人税負担が増加すれば、設備投資が鈍化し、賃金引き上げの動きが停滞しかねない。
各国間で法人税率の高低に加え、さまざまな措置を組み合わせた総合的な競争が実施されるなか、わが国の法人税率がこれ以上高くなった場合、立地競争力が大きく劣後しかねない。
具体的な税制としては、サプライチェーン全体としての競争力向上に資する人材育成に係る税制措置や事業ポートフォリオの転換・強化を促す税制措置、家事・育児支援支出に係る税制措置の創設を求めている。
自動車関係諸税については、車体課税の中長期的な課題を含め、総合的な見直しが求められる。
■ 一体改革
引き続き社会保障国民会議において、中福祉・中負担程度の社会保障制度を目指し、検討を継続すべきだ。
「所得に連動したきめ細かな給付」に係る制度の実効性を確保し、公正・公平な制度とするために、受益と負担の状況を正確に把握すべく、マイナンバーの活用および一元的な情報基盤の整備を進める必要がある。
「所得に連動したきめ細かな給付」や飲食料品の消費税率引き下げ財源については、引き続き市場の信認の維持と社会保障の持続性の確保を大前提に予算編成プロセスにおいて明確化が求められる。
法人に財源を求めることは、産業の国際競争力を低下させることになりかねず、賛成できない。
■ 国際課税
グローバル・ミニマム課税については、追加的なセーフハーバーの着実な導入等による事務負担の軽減や、外国子会社合算税制との関係で生じる経済的二重課税を排除すべきだ。
外国子会社合算税制については、グローバル・ミニマム課税の導入などを踏まえ、過剰課税の解消および事務負担の軽減を図る観点から、早急な見直しが不可欠だ。
【経済基盤本部】