
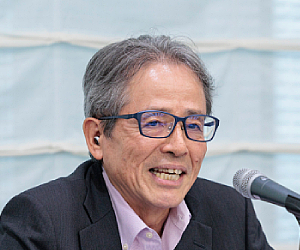
小森氏
気候変動や人的資本等に係る企業のサステナビリティ関連情報は、投資家が中長期的な企業価値を評価するうえで重要な情報だとして、国際サステナビリティ基準審議会(ISSB)が開示基準を定め、すでに海外の一部ではサステナビリティ開示が始まっている。
7月に金融商品取引法が改正され、日本でも一定の上場企業に対し、有価証券報告書においてサステナビリティ基準委員会(SSBJ)の基準に準拠したサステナビリティ情報の開示が、段階的に義務付けられることとなった。
SSBJ基準は、ISSB基準との国際的な整合性を図ることを基本方針として開発されていることから、ISSBの基準開発や適用支援を巡る動向に高い関心が寄せられている。
これを踏まえ経団連は9月8日、ISSBの小森博司理事(当時)を招いて、東京・大手町の経団連会館で懇談会を開催した。最近のISSBの動向について、説明を聴くとともに意見交換した。概要は次のとおり。
■ 世界的な動向
現時点では、EUを一つの法域と数え、世界で46の法域が、ISSB基準の使用を決定するか、法令・規制の枠組みへの導入に向けた措置を講じている。
これらの法域を合わせると、世界のGDPの約60%、世界の株式時価総額の40%以上、世界の温室効果ガス(GHG)排出量の約60%をカバーすることとなる。
日本に先行してISSB基準に基づく開示を開始している法域がある一方、世界の株式時価総額割合の約半分を占める米国は含まれていない。
エマニュエル・ファベールISSB議長は、企業に過度の開示負担が生じることを避けたいという意向だ。引き続き、EUおよび米国との対話を重ねていく。
■ ISSB作業計画
ネイチャー開示については、当初、すでにあるS1、S2に続くS3という形を予定していたが、地政学的な状況、世の中の環境変化を考慮し、実務記述書という形式とした。これは、将来的な基準化への道を閉ざすものではない。
労働力(ワークフォース〈旧称ヒューマンキャピタル〉)関連開示については、国・地域によって労働法制や労働慣行が全く異なるなか、投資家が具体的にどのような労働力関連情報を必要としているのか、という点を特定する観点から、リサーチが進められている。
■ パスポーティング
ISSB基準のパスポーティングとは、法域当局が、外国発行体または外国企業の現地子会社に対し、ISSBが公表したISSB基準に従って報告することにより、その法域のサステナビリティ開示要求を満たすことを認める仕組みだ。
この仕組みの導入が進むことで、企業の重複報告に伴う負担やコストが軽減され、国境を越えた情報の比較可能性や資本市場の効率性が高まることが期待される。
◇◇◇
説明後、企業側からは、経営者の視点、開示の実務負担、サステナビリティ開示が投資家とのコミュニケーションツールであること、などのコメントが出された。
【経済基盤本部】