
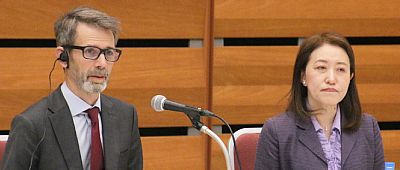
左からアンダーソン氏、鈴木氏
経団連は10月9日、金融・資本市場委員会企業会計部会(佐々木啓吾部会長)を開催した。国際会計基準審議会(IASB)のニック・アンダーソン理事、鈴木理加理事から、IASBの最新動向について説明を聴くとともに意見交換した。説明の概要は次のとおり。
■ 今後の作業計画
IASBでは、進行中のプロジェクトの完了を優先し、作業計画に含まれるプロジェクト数を意識的に絞り込み、効果的かつ効率的な運営を進めている。
2026年にIFRS(国際財務報告基準)第18号の的を絞った修正に関する公開草案を、27年に償却原価測定およびキャッシュ・フロー計算書に関する二つの公開草案を公表する予定だ。
次回のアジェンダ協議は27年に、国際サステナビリティ基準審議会(ISSB)と同時に進める。両審議会はそれぞれ独立して作業計画を決定しつつ、ステークホルダーの負担軽減と、個別・共同双方の優先事項に関する包括的な意見聴取につなげる。
■ 各プロジェクトの動向
「持分法」プロジェクトでは、投資者と関連会社間の取引について、未実現損益の消去を継続できる会計方針の選択を認める方向で最終化を進めている。比較可能性を確保する観点から、関連する開示の充実も検討しており、最終的な修正基準は27年上半期に公表する予定だ。
「企業結合-開示、のれん及び減損」プロジェクトでは、主要な企業結合の目的および企業結合後の業績に関する情報の改善を検討している。一方、定量的な目標やシナジーの開示については、将来予測情報を巡る各法域の規制や訴訟リスク、作成コストなどを踏まえ、要求しない方向で検討を進めている。
「無形資産」プロジェクトでは、企業が財務諸表で提供する無形項目に関する情報の有用性を改善し、新たな種類の無形項目や利用形態に適合するようIAS第38号を更新することを目的としている。
財務諸表利用者の情報ニーズと、無形資産の定義・認識要件の変更可能性を検討した後、自己創設無形資産と取得無形資産の比較可能性、認識・測定・開示要求などについて段階的に検討する。
「キャッシュ・フロー計算書および関連事項」プロジェクトでは、キャッシュ・フロー計算書と他の財務諸表との関連付け、非資金取引に関する情報の内容・記載場所、経営者が定義した業績指標(MPM)のキャッシュ・フロー指標への拡張、分類要求などについて、根本的な見直しは行わず、的を絞った改善を検討している。
金融機関におけるキャッシュ・フロー計算書の適用可能性についても検討対象としている。
◇◇◇
説明後、持分法、企業結合および無形資産を中心に意見が寄せられた。
持分法については、関連会社への投資が事業そのものである場合が多い日本企業の実態を踏まえ、未実現損益の消去を選択制とすることは、比較可能性の低下や利益の認識時期に裁量の余地を与え財務情報の信頼性を損なう恐れがあるとして、再考を求める意見が示された。
企業結合については、企業結合後の業績情報に関する注記拡充の有用性について懸念が示された。
無形資産については、単なる開示の拡充にとどまらず、自己創設無形資産を含む認識・測定の本質的な議論への期待が示された。
昨今のIASBには、本質的な会計処理を開示で補う傾向が特に目立つとして、既存の開示要求の廃止も含め、開示全体の最適化を求める意見が多く寄せられた。
【経済基盤本部】